Thuế affiliate 2026 theo Công văn 7403 và hướng dẫn cho người sáng tạo nội dung
Ngày 06/10/2026, Cục Thuế ban hành Công văn 7403/CT-TMĐT hướng dẫn nghĩa vụ thuế đối với cá nhân cung cấp sản phẩm, dịch vụ nội dung thông tin số và tiếp thị liên kết trong thương mại điện tử. Cùng Tân Phú Quý tìm hiểu mức thuế TNCN 5%, trách nhiệm của nền tảng và hồ sơ doanh nghiệp cần có khi chi trả phí affiliate. [1]
Thu nhập từ affiliate và sáng tạo nội dung được phân loại thế nào
Theo Công văn 7403/CT-TMĐT, việc xác định nghĩa vụ thuế cần căn cứ vào bản chất khoản thu và quan hệ giữa cá nhân với bên chi trả.
Trường hợp | Phân loại thu nhập | Nghĩa vụ thuế theo công văn |
Nhận thu nhập theo hợp đồng lao động hoặc thỏa ước lao động tập thể theo pháp luật lao động | Thu nhập từ tiền lương, tiền công | Bên chi trả thực hiện khấu trừ, kê khai và nộp thuế TNCN theo quy định |
Sáng tạo nội dung số, quảng bá sản phẩm hoặc làm affiliate và nhận thu nhập kinh doanh từ nền tảng, nhãn hàng, không phải tiền lương | Thu nhập từ kinh doanh | Thực hiện đăng ký thuế, kê khai và nộp thuế theo quy định đối với hộ kinh doanh, cá nhân kinh doanh |
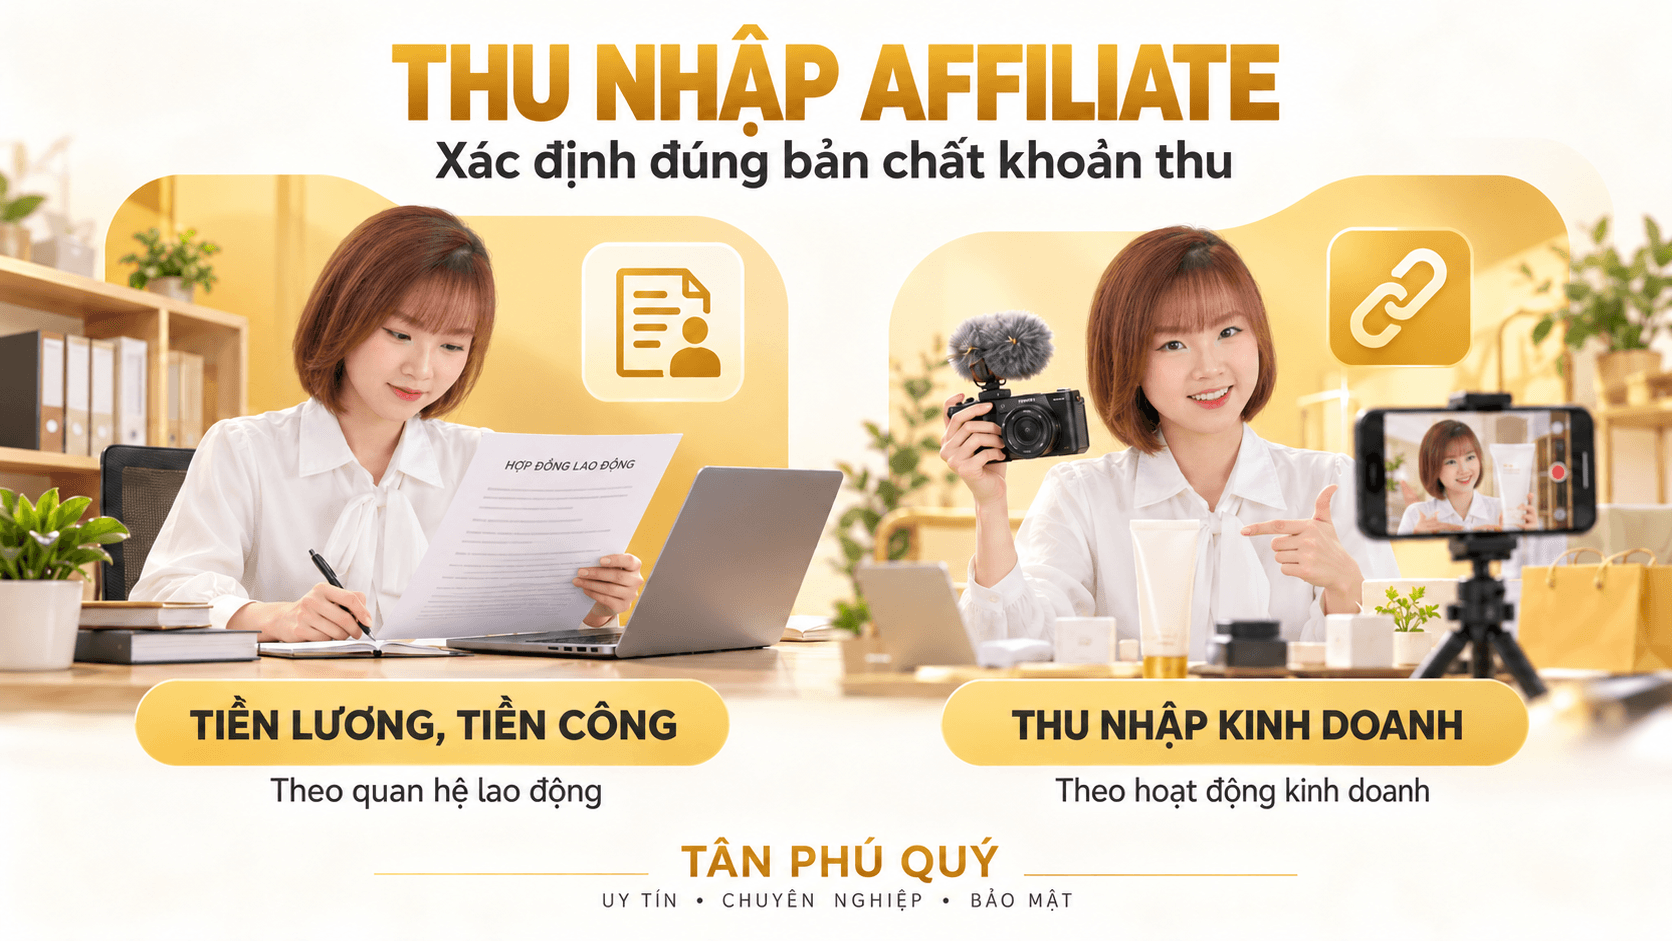
Chẳng hạn, người làm nội dung theo hợp đồng lao động với doanh nghiệp và nhận lương được xem xét theo nhóm tiền lương, tiền công. Người tự thực hiện hoạt động tiếp thị liên kết và hưởng thu nhập kinh doanh cần xem xét theo nhóm cá nhân kinh doanh.
Tên gọi “hoa hồng”, “thù lao” hay “cộng tác viên” chưa đủ để kết luận cách tính thuế. Cần đối chiếu hợp đồng và hoạt động thực tế trước khi áp dụng. [1]
Thuế TNCN affiliate 5 phần trăm áp dụng như thế nào
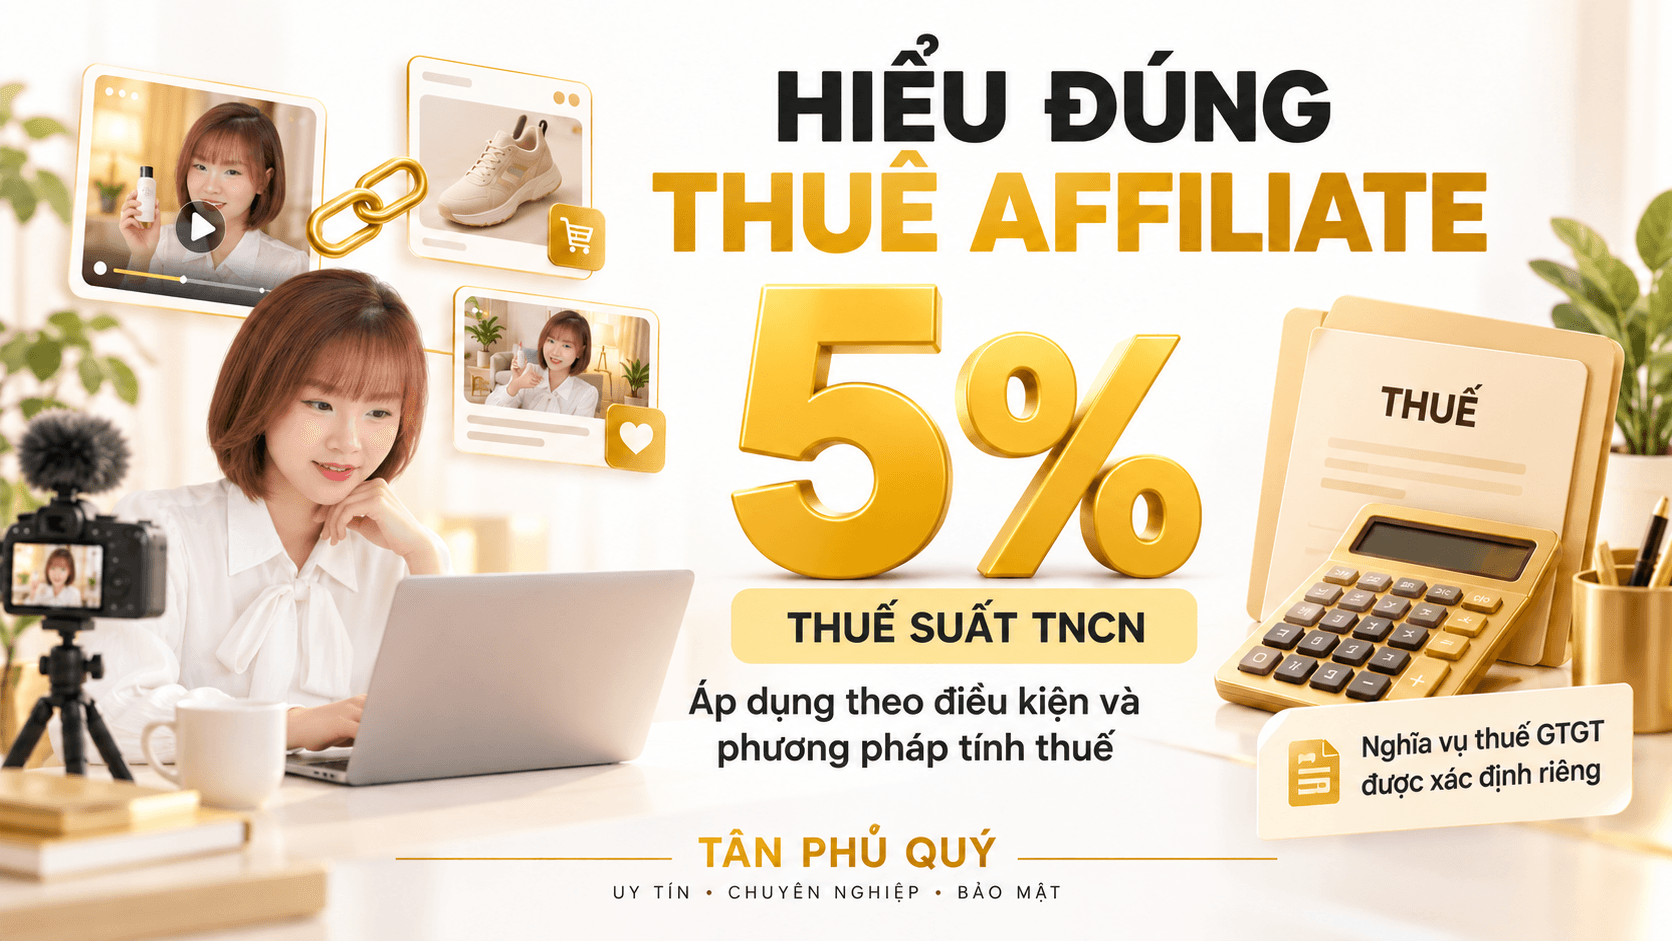
Công văn 7403/CT-TMĐT xác định hoạt động tiếp thị liên kết trên nền tảng thương mại điện tử áp dụng thuế suất dành cho hoạt động cung cấp sản phẩm, dịch vụ nội dung thông tin số, trong đó có quảng cáo số.
Thuế suất TNCN được hướng dẫn là 5%, theo điểm đ khoản 3 Điều 7 Luật Thuế thu nhập cá nhân số 109/2025/QH15. Để xác định số thuế phải nộp, cá nhân còn cần xét ngưỡng doanh thu và phương pháp tính thuế áp dụng. [1][3]
Ngưỡng doanh thu 1 tỷ đồng trong năm 2026
Nghị định 141/2026/NĐ-CP điều chỉnh ngưỡng doanh thu tại Nghị định 68/2026/NĐ-CP từ 500 triệu đồng lên 1 tỷ đồng và có hiệu lực từ ngày 01/01/2026.
Theo đó, cá nhân cư trú có hoạt động kinh doanh và tổng doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế TNCN từ kinh doanh; hộ, cá nhân kinh doanh có doanh thu trong ngưỡng này thuộc đối tượng không chịu thuế GTGT.
Ngưỡng doanh thu cần được xem xét trên toàn bộ hoạt động kinh doanh thuộc diện tổng hợp, thay vì tính riêng cho từng tài khoản hoặc từng nền tảng. [2][4]
Cách tính khi áp dụng phương pháp theo doanh thu
Đối với cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng đến 3 tỷ đồng và áp dụng phương pháp tính TNCN theo tỷ lệ trên doanh thu, thuế TNCN của hoạt động affiliate được xác định theo thuế suất 5% trên doanh thu tính thuế sau mức trừ theo quy định.
Ví dụ: Một cá nhân cư trú chỉ kinh doanh dịch vụ affiliate, có doanh thu năm 2026 là 1,2 tỷ đồng và áp dụng phương pháp này:
Doanh thu tính thuế TNCN: 1,2 tỷ đồng − 1 tỷ đồng = 200 triệu đồng.
Thuế TNCN: 200 triệu đồng × 5% = 10 triệu đồng.
Ví dụ chỉ tính thuế TNCN, chưa bao gồm thuế GTGT và việc đối chiếu số thuế đã bị nền tảng khấu trừ. Nếu có nhiều ngành nghề, tổng mức trừ doanh thu không vượt quá 1 tỷ đồng/năm theo quy định. [3][4]
Cá nhân có doanh thu trên 3 tỷ đồng hoặc lựa chọn phương pháp tính thuế trên thu nhập cần áp dụng quy định tương ứng. Vì vậy, không thể lấy 5% nhân với toàn bộ khoản tiền nhận được để kết luận nghĩa vụ thuế của mọi người làm affiliate. [4]
TikTok Shop có trách nhiệm khấu trừ và nộp thuế thay không
Theo Công văn 7403/CT-TMĐT, trường hợp TikTok Shop là chủ quản nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và chức năng thanh toán, nền tảng có trách nhiệm khấu trừ, khai thay và nộp thay số thuế đã khấu trừ đối với hoạt động kinh doanh của hộ, cá nhân kinh doanh trên nền tảng. [1]
Để kiểm soát nghĩa vụ thuế, người làm affiliate nên lưu bảng đối soát hoa hồng, thông tin các kỳ thanh toán và số thuế đã được khấu trừ. Nếu đồng thời nhận tiền trực tiếp từ nhãn hàng hoặc kinh doanh trên nhiều nền tảng, cần tổng hợp các khoản thu và rà soát cơ chế kê khai của từng nguồn.
Việc đối chiếu giúp xác định khoản đã được kê khai, nộp thay và nghĩa vụ còn lại, tránh bỏ sót doanh thu hoặc kê khai trùng số thuế.
Doanh nghiệp chi trả phí affiliate cần hồ sơ gì
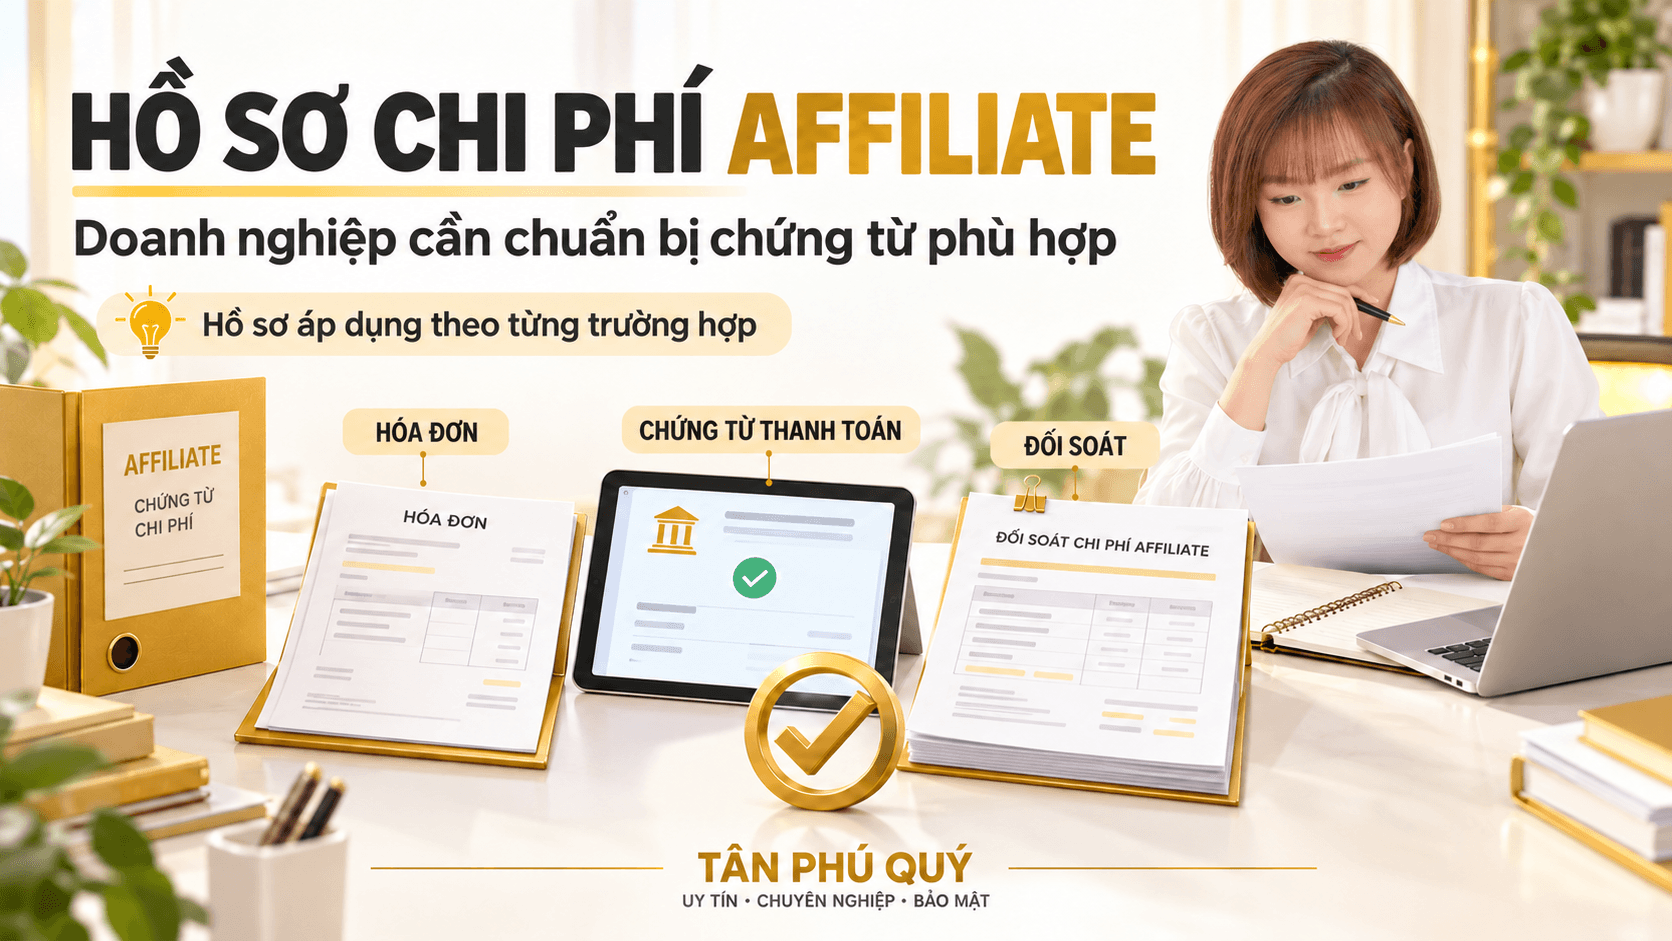
Công văn 7403/CT-TMĐT cũng hướng dẫn chứng từ cho khoản chi sử dụng dịch vụ tiếp thị liên kết. Khoản chi được tính vào chi phí được trừ khi tính thuế TNDN phải đáp ứng đầy đủ điều kiện của Luật Thuế TNDN và Nghị định 320/2025/NĐ-CP.
Dịch vụ do hộ hoặc cá nhân có doanh thu trên 1 tỷ đồng cung cấp
Hộ, cá nhân kinh doanh có doanh thu vượt 1 tỷ đồng/năm phải đăng ký sử dụng hóa đơn. Doanh nghiệp sử dụng hóa đơn do bên cung cấp dịch vụ phát hành làm chứng từ trong hồ sơ ghi nhận chi phí tính thuế TNDN. [1]
Doanh nghiệp nên lưu kèm hợp đồng hoặc thỏa thuận dịch vụ, bảng đối soát, tài liệu xác nhận kết quả công việc và chứng từ thanh toán để giải thích rõ khoản chi.
Dịch vụ do hộ hoặc cá nhân dưới ngưỡng chịu thuế GTGT cung cấp
Theo trường hợp được hướng dẫn trong công văn, hồ sơ cần có chứng từ chi trả tiền theo quy định và bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký, chịu trách nhiệm.
Nếu giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên, phải thanh toán không dùng tiền mặt. [1]
Doanh nghiệp cần xác định đúng điều kiện của bên cung cấp trước khi sử dụng bảng kê. Không nên hiểu rằng mọi khoản phí affiliate thiếu hóa đơn đều có thể được hợp thức hóa bằng bảng kê.
Thông tin giao dịch để lập hóa đơn trên nền tảng
Đối với hàng hóa, dịch vụ cung cấp qua nền tảng thương mại điện tử, công văn nêu quyền yêu cầu nền tảng cung cấp thông tin người mua, thông tin giao dịch, thời điểm giao hàng và xác nhận trạng thái hoàn tất đơn hàng để người bán lập hóa đơn điện tử theo quy định. Chủ quản nền tảng có trách nhiệm cung cấp những thông tin này. [1]
Người làm affiliate nên chuẩn bị gì để kiểm soát thuế
Rà soát hợp đồng và nguồn thu: xác định khoản nào là tiền lương, khoản nào là thu nhập kinh doanh.
Tổng hợp doanh thu kinh doanh: theo dõi khoản thu từ các nền tảng, nhãn hàng và hoạt động kinh doanh khác có liên quan.
Kiểm tra thông tin đăng ký thuế: bảo đảm thông tin người nhận thu nhập khớp với hồ sơ trên nền tảng và cơ quan thuế.
Lưu hồ sơ đối soát: giữ bảng hoa hồng, chứng từ khấu trừ, hợp đồng, hóa đơn và chứng từ thanh toán.
Theo dõi ngưỡng doanh thu: xác định phương pháp tính thuế, nghĩa vụ kê khai và yêu cầu sử dụng hóa đơn phù hợp.
Các bước này cũng giúp doanh nghiệp thuê dịch vụ affiliate đối chiếu thông tin với bên cung cấp trước khi thanh toán.
ĐẠI LÝ THUẾ TÂN PHÚ QUÝ
Hotline: 092.895.6666
Website: dailythuetanphuquy.vn
Chi nhánh Hải Phòng: Google map
Chi nhánh Quảng Ninh: Google map
Tân Phú Quý – UY TÍN - CHUYÊN NGHIỆP - BẢO MẬT