Quyền lợi người lao động 2026: 5 nhóm thay đổi về lương, thuế TNCN, BHXH và nghỉ việc
Tổng hợp 5 nhóm quyền lợi người lao động năm 2026: lương tối thiểu vùng, ngày nghỉ 24/11, giảm trừ gia cảnh 15,5 triệu, giảm trừ y tế – giáo dục, thai sản con thứ hai 7 tháng, trợ cấp thất nghiệp và BHXH một lần.
Năm 2026 có nhiều thay đổi liên quan trực tiếp đến thu nhập của người lao động: giảm trừ gia cảnh mới, biểu thuế TNCN 5 bậc, giảm trừ chi phí y tế – giáo dục, ngày nghỉ 24/11 hưởng nguyên lương, thai sản 7 tháng khi sinh con thứ hai và điều kiện rút BHXH một lần. Đại lý thuế Tân Phú Quý tổng hợp 5 nhóm quyền lợi người lao động 2026 mà người lao động, kế toán và bộ phận nhân sự cần nắm.
1. Tiền lương và ngày nghỉ năm 2026
Lương tối thiểu vùng 2026 và từ 01/01/2027
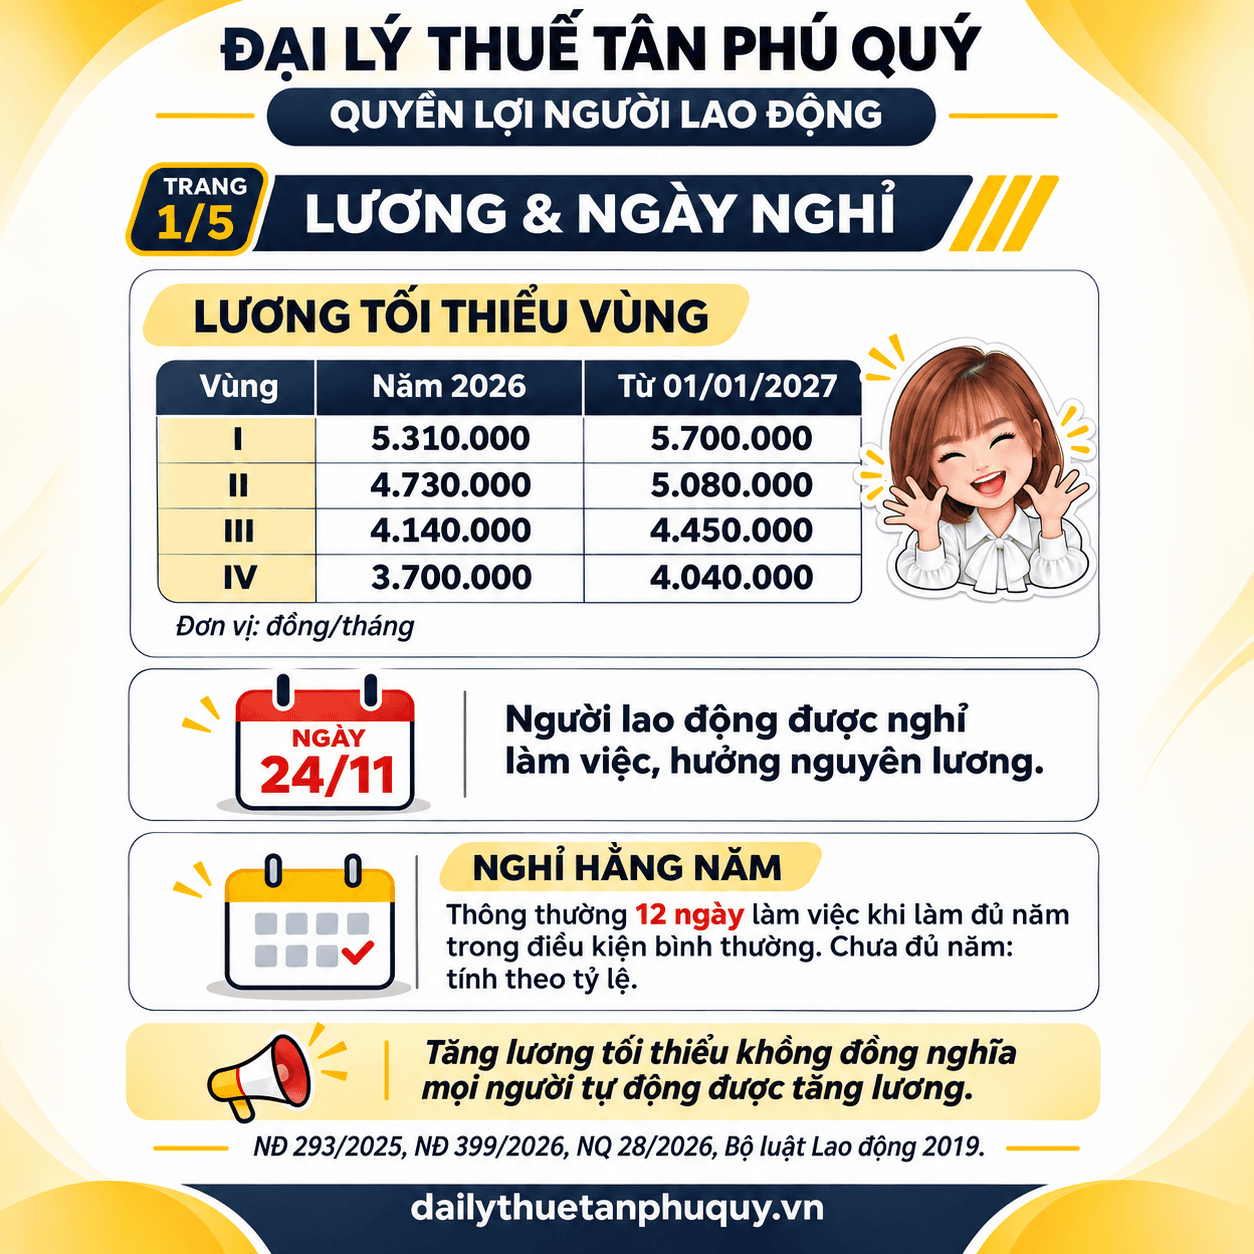
| Vùng | Năm 2026 (NĐ 293/2025/NĐ-CP) | Từ 01/01/2027 (NĐ 399/2026/NĐ-CP) |
|---|---|---|
| I | 5.310.000 | 5.700.000 |
| II | 4.730.000 | 5.080.000 |
| III | 4.140.000 | 4.450.000 |
| IV | 3.700.000 | 4.040.000 |
Đơn vị: đồng/tháng.
Lưu ý: tăng lương tối thiểu không có nghĩa là mọi người lao động tự động được tăng lương. Doanh nghiệp chỉ bắt buộc điều chỉnh với người đang nhận lương thấp hơn mức tối thiểu của vùng. Doanh nghiệp có chi nhánh áp dụng mức lương theo địa bàn nơi chi nhánh hoạt động.
Ngày 24/11 – Ngày Văn hóa Việt Nam
Theo Nghị quyết 28/2026/QH16, người lao động được nghỉ làm việc và hưởng nguyên lương vào ngày 24/11 hằng năm. Năm 2026, ngày 24/11 rơi vào thứ Ba.
Nghỉ hằng năm
Người lao động làm đủ 12 tháng trong điều kiện bình thường được nghỉ 12 ngày làm việc. Nếu làm chưa đủ năm, số ngày nghỉ được tính theo tỷ lệ số tháng làm việc.
2. Thuế TNCN năm 2026: giảm trừ gia cảnh và biểu thuế 5 bậc
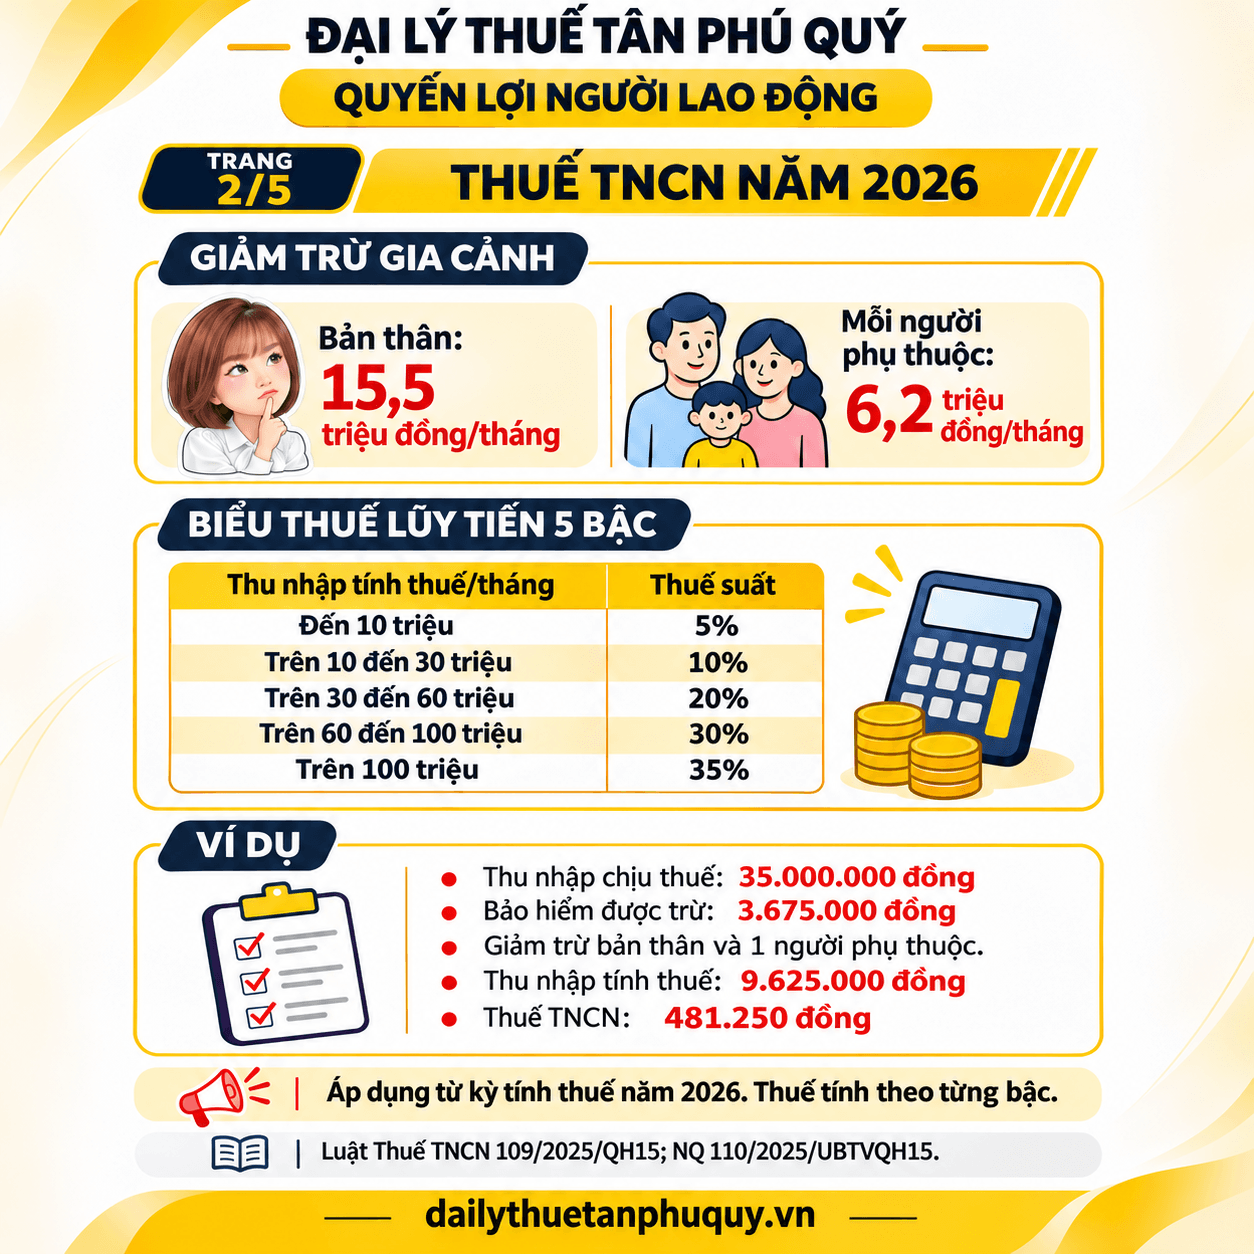
Từ kỳ tính thuế năm 2026 (Nghị quyết 110/2025/UBTVQH15), mức giảm trừ gia cảnh là:
- Bản thân người nộp thuế: 15,5 triệu đồng/tháng.
- Mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
| Thu nhập tính thuế/tháng | Thuế suất |
|---|---|
| Đến 10 triệu | 5% |
| Trên 10 đến 30 triệu | 10% |
| Trên 30 đến 60 triệu | 20% |
| Trên 60 đến 100 triệu | 30% |
| Trên 100 triệu | 35% |
Ví dụ: một người lao động có thu nhập chịu thuế 35.000.000 đồng/tháng và đăng ký 1 người phụ thuộc.
- Bảo hiểm bắt buộc được trừ (10,5%): 3.675.000 đồng.
- Giảm trừ gia cảnh: 15.500.000 + 6.200.000 = 21.700.000 đồng.
- Thu nhập tính thuế: 35.000.000 − 3.675.000 − 21.700.000 = 9.625.000 đồng.
- Thuế TNCN phải nộp: 9.625.000 × 5% = 481.250 đồng/tháng.
3. Giảm trừ chi phí y tế, giáo dục và khấu trừ thuế 10%
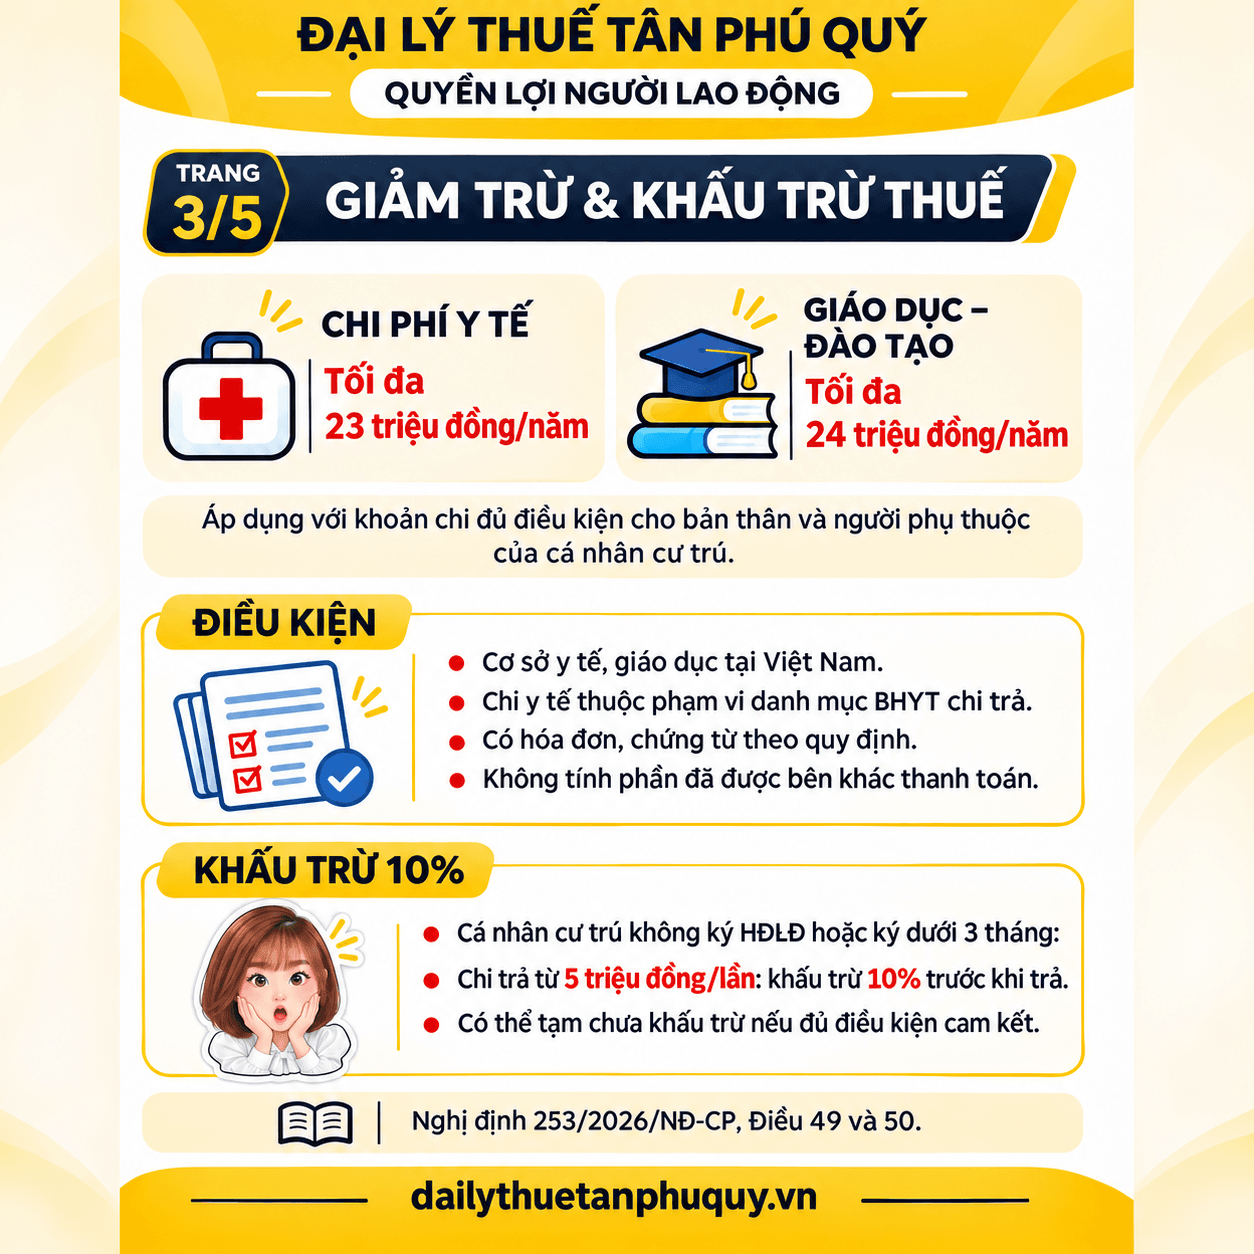
Từ 01/7/2026, theo Nghị định 253/2026/NĐ-CP, cá nhân cư trú được giảm trừ thêm các khoản chi cho bản thân và người phụ thuộc:
- Chi phí y tế: tối đa 23 triệu đồng/năm.
- Chi phí giáo dục – đào tạo: tối đa 24 triệu đồng/năm.
Như vậy, tổng mức giảm trừ tối đa là 47 triệu đồng/năm.
Điều kiện được giảm trừ:
- Khoản chi tại cơ sở y tế, giáo dục ở Việt Nam.
- Chi phí y tế phải thuộc phạm vi danh mục BHYT chi trả.
- Có hóa đơn, chứng từ theo quy định.
- Không tính phần chi phí đã được bên khác thanh toán.
- Chi phí phát sinh năm nào chỉ được trừ trong năm đó, không chuyển sang năm sau.
Quan trọng: muốn được giảm trừ chi phí y tế, giáo dục, người lao động phải tự quyết toán thuế với cơ quan thuế, không ủy quyền quyết toán cho doanh nghiệp.
Khấu trừ thuế 10%: áp dụng với cá nhân cư trú không ký HĐLĐ hoặc ký HĐLĐ dưới 3 tháng. Khi tổ chức chi trả từ 5 triệu đồng/lần trở lên, phải khấu trừ 10% trước khi trả. Cá nhân đủ điều kiện có thể làm cam kết để tạm chưa bị khấu trừ.
4. BHXH và chế độ thai sản khi sinh con thứ hai
Tỷ lệ đóng bảo hiểm của người lao động
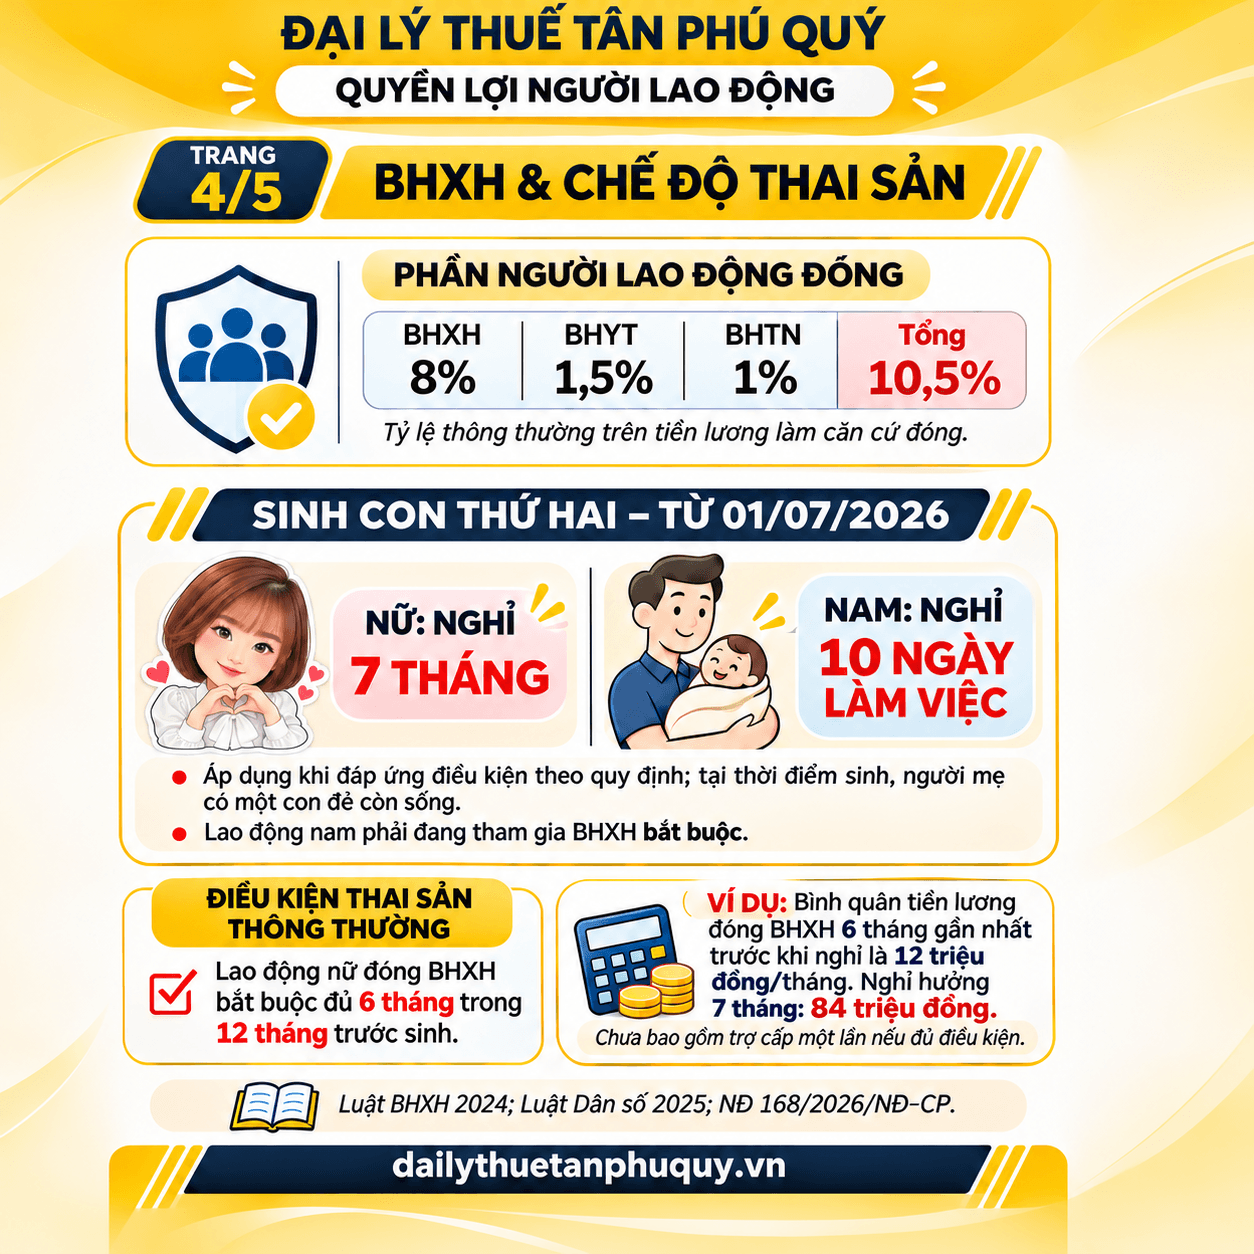
Người lao động đóng tổng cộng 10,5% trên tiền lương làm căn cứ đóng, gồm BHXH 8%, BHYT 1,5% và BHTN 1%.
Sinh con thứ hai từ 01/7/2026
Theo Luật Dân số 2025 và Nghị định 168/2026/NĐ-CP:
- Lao động nữ: được nghỉ thai sản 7 tháng.
- Lao động nam: được nghỉ 10 ngày làm việc khi vợ sinh con thứ hai.
Điều kiện áp dụng: tại thời điểm sinh, người mẹ đang có một con đẻ còn sống. Lao động nam phải đang tham gia BHXH bắt buộc.
Điều kiện thai sản thông thường: lao động nữ đóng BHXH bắt buộc đủ 6 tháng trong 12 tháng trước khi sinh.
Ví dụ: bình quân tiền lương đóng BHXH 6 tháng gần nhất trước khi nghỉ là 12 triệu đồng/tháng. Nếu nghỉ 7 tháng, tiền thai sản được nhận là 12.000.000 × 7 = 84 triệu đồng. Số tiền này chưa bao gồm trợ cấp một lần khi sinh con, nếu đủ điều kiện.
5. Nghỉ việc, trợ cấp thất nghiệp và BHXH một lần
Thời hạn báo trước khi nghỉ việc
| Loại hợp đồng | Báo trước ít nhất |
|---|---|
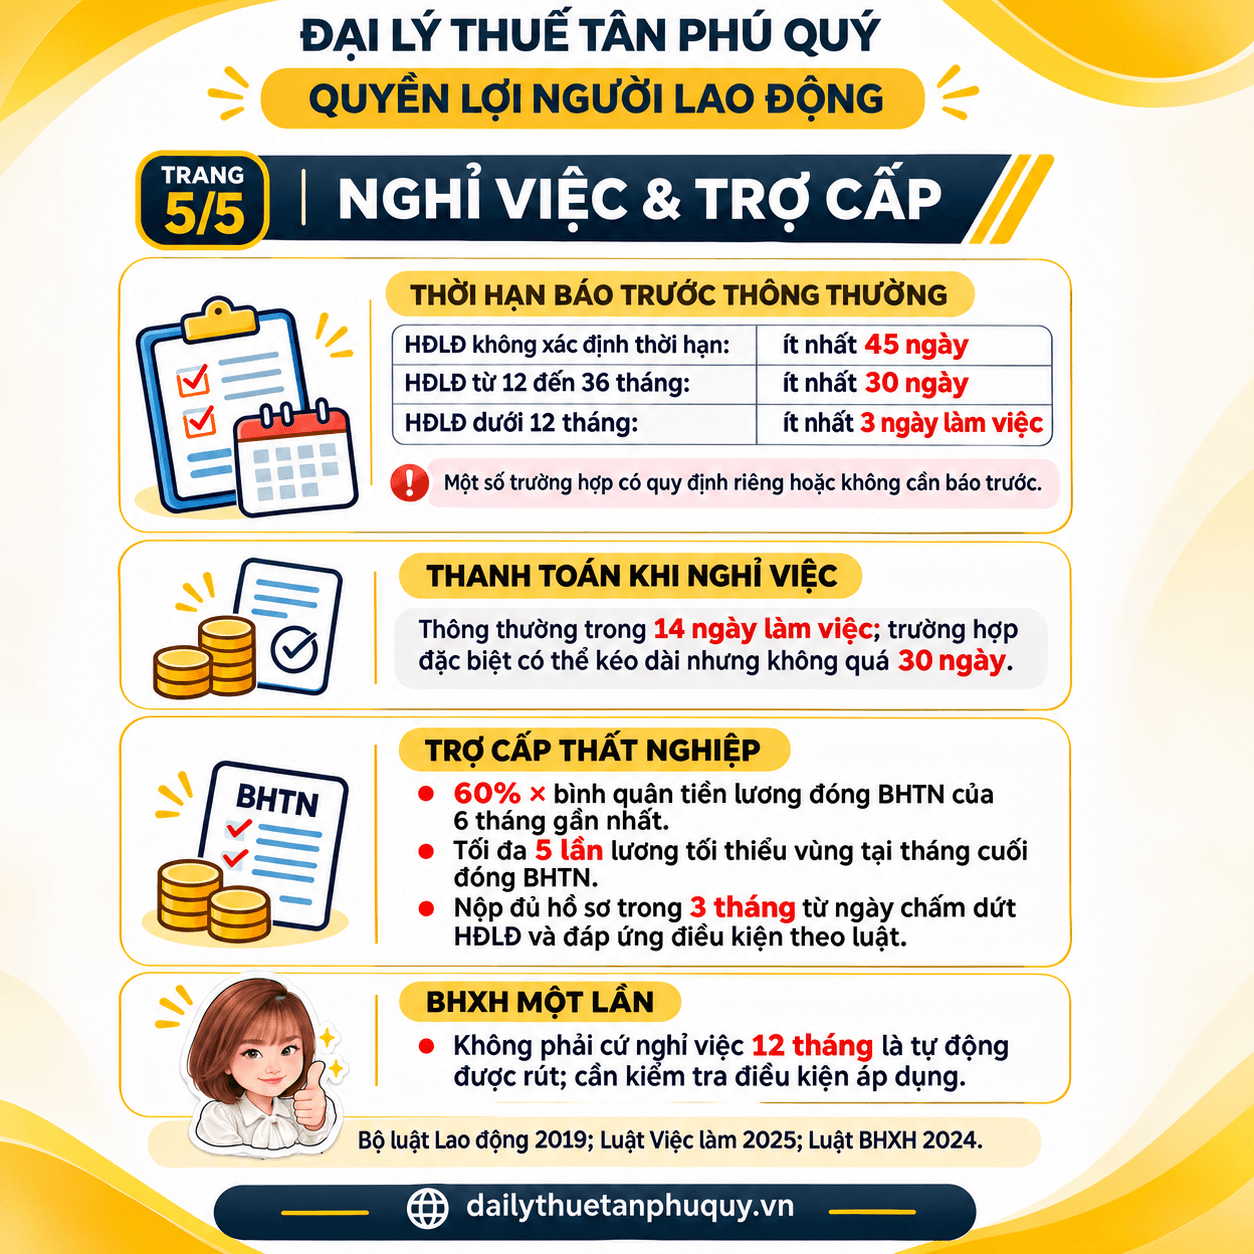
| HĐLĐ không xác định thời hạn | 45 ngày |
| HĐLĐ từ 12 đến 36 tháng | 30 ngày |
| HĐLĐ dưới 12 tháng | 3 ngày làm việc |
Một số trường hợp có quy định riêng hoặc không cần báo trước.
Thanh toán khi nghỉ việc
Doanh nghiệp thông thường phải thanh toán đủ các khoản trong 14 ngày làm việc. Trường hợp đặc biệt có thể kéo dài, nhưng không quá 30 ngày.
Trợ cấp thất nghiệp (Luật Việc làm 2025)
- Mức hưởng bằng 60% bình quân tiền lương đóng BHTN của 6 tháng gần nhất.
- Mức tối đa không quá 5 lần lương tối thiểu vùng tại tháng cuối cùng đóng BHTN.
- Phải nộp đủ hồ sơ trong 3 tháng kể từ ngày chấm dứt HĐLĐ.
BHXH một lần: không phải cứ nghỉ 12 tháng là được rút
- Có thời gian đóng BHXH trước 01/7/2025: được rút sau 12 tháng không tham gia BHXH, nếu tổng thời gian đóng chưa đủ 20 năm.
- Tham gia lần đầu từ 01/7/2025: chỉ được rút trong các trường hợp đặc biệt, như ra nước ngoài định cư hoặc đủ tuổi hưu nhưng chưa đủ 15 năm đóng.
Tân Phú Quý hỗ trợ quyết toán thuế TNCN, kế toán tiền lương và hồ sơ BHXH
Đại lý thuế Tân Phú Quý hỗ trợ cá nhân và doanh nghiệp tự quyết toán thuế TNCN để hưởng giảm trừ y tế, giáo dục; đăng ký người phụ thuộc; kế toán tiền lương; hồ sơ BHXH và thai sản. Mọi thông tin khách hàng được bảo mật tuyệt đối.
- Hotline: 092 895 66 66
- Văn phòng Hải Phòng: SB1.01, Vinhomes Cầu Rào, phường An Biên, TP. Hải Phòng
- Văn phòng Quảng Ninh: Mỹ Gia 4-12A, Vinhomes Bến Đoan, phường Hồng Gai, tỉnh Quảng Ninh